
EFD-Reinf 2026: Série R-4000, Prazos e Fim da DIRF
 Por Guilherme Pagotto
Resposta direta: A EFD-Reinf (Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais) declara ao SPED as retenções na fonte e informações fora da folha de pagamento — é o "fim da DIRF". A Série R-4000 (eventos R-4010, R-4020, R-4040 e R-4080) substitui a DIRF e torna a apuração mensal, integrando com a DCTFWeb para gerar o DARF. Erro ou atraso gera multa da Receita Federal.
📋 O que você vai aprender neste artigo:
- O que é a EFD-Reinf e por que ela é o "fim da DIRF".
- Diferença crucial entre a Série R-2000 e a Série R-4000.
- Detalhamento dos eventos: R-4010, R-4020, R-4040 e R-4080.
- Cronograma oficial: fatos geradores 2024 vs. obrigatoriedade 2025.
- Como a integração com a DCTFWeb muda o pagamento de impostos.
- Tabela prática de eventos e retenções para consulta rápida.
- Checklist de conformidade para evitar as multas pesadas da Receita Federal.
A Revolução das Retenções na Fonte
Se você atua na gestão financeira ou contábil de uma empresa, sabe que o Brasil vive um mar de transformações fiscais. Entre a Reforma Tributária e a digitalização total do fisco, uma sigla se tornou o centro das atenções nos últimos meses: EFD-Reinf.
A Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais (EFD-Reinf) não é apenas mais uma obrigação acessória. Ela representa a consolidação final do SPED (Sistema Público de Escrituração Digital), conectando em tempo real o que sua empresa paga para prestadores e o que ela deve de imposto ao governo.
Com a chegada da Série R-4000, o fisco deu o passo final para aposentar a DIRF (Declaração do Imposto de Renda Retido na Fonte). O que antes era declarado uma vez por ano, agora é fiscalizado mes a mes.
Neste guia completo, vamos desbravar cada detalhe da EFD-Reinf para garantir que sua empresa opere com blindagem fiscal total em 2026.
O Que é a EFD-Reinf e o Fim da DIRF (A Jornada 2024-2025)
A EFD-Reinf foi criada para complementar o eSocial. Enquanto o eSocial cuida das informações de trabalhadores (folha, encargos), a Reinf cuida de todo o resto: retenções de serviços tomados, serviços prestados, recursos repassados a associações desportivas e, o mais impactante, as retenções federais sobre pagamentos a terceiros.
📊 Dados do Mercado: Segundo dados da Receita Federal, a transição para a EFD-Reinf reduz em até 40% a incidência de erros de cruzamento de dados que geravam "malha fina" para empresas no modelo antigo da DIRF.
A Substituição Definitiva da DIRF
Muitos contadores ainda têm dúvidas sobre o prazo. Anote em sua agenda:
- Fatos geradores de 2024: A DIRF ainda deve ser entregue em fevereiro de 2025.
- Fatos geradores de 2025 (em diante): A DIRF está oficialmente extinta. A série R-4000 da EFD-Reinf assume 100% das informações de IRRF, CSLL, PIS e COFINS.
Série R-4000: O Coração das Retenções Federais
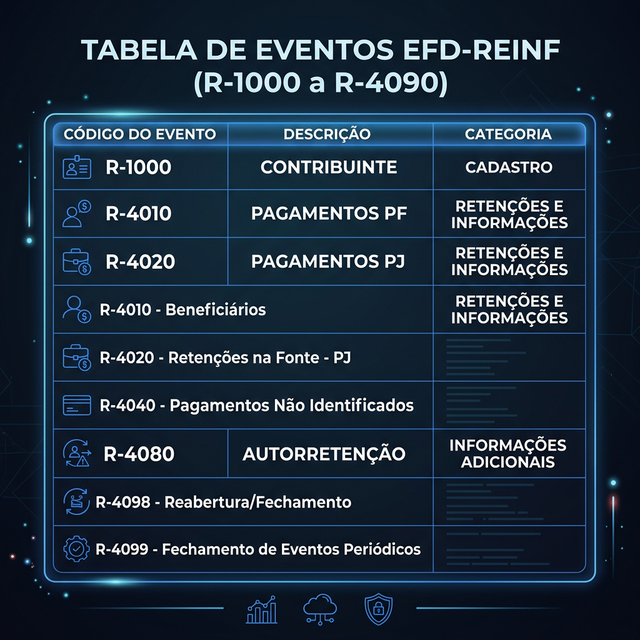
Se a série R-2000 focava em INSS e desoneração da folha, a série R-4000 é onde a "mágica" (e o risco) acontece para retenções federais. Entender os códigos é vital:
1. Evento R-4010: Pagamentos a Pessoas Físicas
Este evento deve ser utilizado para informar pagamentos efetuados a pessoas físicas que não tenham vínculo empregatício.
- O que incluir: Aluguéis pagos a PF, lucros e dividendos distribuídos a sócios, e prêmios de loteria.
- Atenção: Se o pagamento já foi informado no eSocial (salários, autônomos com RPA), não deve constar aqui.
2. Evento R-4020: Pagamentos a Pessoas Jurídicas
É o recordista de uso. Abrange pagamentos para outras empresas sujeitos a retenção de IRRF e as contribuições sociais (PIS/COFINS/CSLL).
- O que incluir: Pagamentos de consultoria, limpeza, segurança, manutenção e propaganda.
3. Evento R-4080: Retenção no Recebimento (Autorretenção)
Utilizado por empresas que, por lei, são obrigadas a reter e recolher seu próprio imposto no momento do recebimento.
- Quem usa: Agências de propaganda, administradoras de cartões de crédito e corretoras de seguros.
Como informar a distribuição de lucros na EFD-Reinf (R-4010), passo a passo
A distribuição de lucros e dividendos a sócio pessoa física é informada na EFD-Reinf no evento R-4010, com o código de natureza de rendimento 12001 (Lucro e dividendo), até o dia 15 do mês seguinte ao pagamento ou crédito — e isso vale também quando o valor é isento. É a pergunta mais frequente de quem chega a este guia, e a resposta mudou em 2026: a Lei 15.270/2025 criou a retenção de 10% sobre dividendos acima de R$ 50 mil por mês, e a Receita Federal publicou em 08/05/2026 a Nota Técnica EFD-Reinf nº 02/2026, que fixou como isso entra na escrituração.
Em que evento e com qual código se lança a distribuição de lucros?
No R-4010 (pagamentos a beneficiário pessoa física), com natureza de rendimento 12001 – Lucro e dividendo. Não é o R-4020, que é para beneficiário pessoa jurídica. A Nota Técnica nº 02/2026 criou ainda o tipo de isenção 12 – "Lucros e dividendos distribuídos nos termos do § 3º do art. 6º-A da Lei 9.250/1995", usado em conjunto com o 12001 para os lucros que ficaram fora da retenção pela regra de transição (resultados apurados até 2025, com distribuição aprovada até 31/12/2025 e pagos nos termos do ato de aprovação). Vigência: fatos geradores desde 1º de janeiro de 2026.
Como lançar os valores: quais campos preencher no R-4010?
O total pago ou creditado ao sócio no mês vai no campo de rendimento bruto (vlrRendBruto) — isentos e tributáveis somados. Se houve retenção de 10%, a parcela tributada vai também no campo de rendimento tributável (vlrRendTrib), com o IRRF correspondente. O mesmo evento pode conter, no mesmo mês, valores sem retenção (até R$ 50 mil) e valores com retenção (acima disso). O período de apuração é o mês do pagamento ou crédito, por beneficiário (CPF) e por empresa pagadora.
Lucro isento também precisa ser declarado na EFD-Reinf?
Sim. O lucro distribuído abaixo de R$ 50 mil no mês não tem retenção, mas entra no R-4010 no rendimento bruto, com natureza 12001 — o imposto é que fica zero. O mesmo vale para os lucros da regra de transição (tipo de isenção 12). Deixar de informar por "ser isento" é o erro mais comum desta obrigação, e gera divergência com a declaração do sócio.
E quando passa de R$ 50 mil no mês?
Aplica-se a retenção de 10% sobre o total pago pela mesma empresa ao mesmo sócio no mês — não sobre o excedente (Lei 9.250/1995, art. 6º-A). Havendo mais de um pagamento no mês, o cálculo é refeito sobre a soma. O valor tributado vai no vlrRendTrib do R-4010, o imposto entra na DCTFWeb e é recolhido com o código de DARF 1841, até o último dia útil do segundo decêndio do mês seguinte. Trata-se de antecipação: o sócio compensa na declaração anual e pode ter restituição se a renda total do ano ficar abaixo de R$ 600 mil.
Empresa do Simples Nacional informa lucros na REINF?
Sim, e com o mesmo código 12001. Até abril de 2026 muitas empresas usavam o tipo de isenção 5 com a natureza 10001; a Nota Técnica nº 02/2026 determinou que, a partir do período de apuração de maio de 2026, essa combinação deixa de ser aplicável e a informação passa a ser prestada exclusivamente pelo 12001. Sistemas parametrizados no modelo antigo precisam de revisão.
Onde informar a distribuição de lucros na REINF pelo e-CAC?
Há dois caminhos. O primeiro é o módulo web da EFD-Reinf no Portal e-CAC (o mesmo dos demais eventos da série R-4000): abre-se o evento R-4010 para o período, identifica-se o beneficiário pelo CPF, informa-se a natureza 12001, o rendimento bruto e, se houver, o rendimento tributável e o IRRF, e transmite-se — o recibo fica disponível na própria consulta. O segundo é a transmissão pelo sistema contábil ou ERP via web service, que é o caminho de quem tem volume. Nos dois, o prazo é o dia 15 do mês seguinte (antecipado se não for dia útil), e a retificação usa o mesmo evento com referência ao recibo original.
Fonte: Portal SPED, "Registro de Lucros e Dividendos na EFD-Reinf" (08/05/2026) e Nota Técnica EFD-Reinf nº 02/2026; Lei 9.250/1995, art. 6º-A (Lei 15.270/2025). Verificado em 21/09/2026. Regras de leiaute mudam por nota técnica: confira a versão vigente antes de parametrizar.
Tabelas e Prazos: O que o CFO Precisa Saber
Diferente da DIRF anual, a EFD-Reinf é mensal. O prazo de transmissão é até o dia 15 do mês subsequente ao fato gerador. Se o dia 15 não for dia útil, a entrega deve ser antecipada.
Tabela Prática de Retenções na EFD-Reinf
⚠️ Atenção: Mesmo que a retenção seja inferior a R$ 10,00 (limite de dispensa de emissão de DARF), a informação deve ser prestada na EFD-Reinf. O fisco quer o rastro do pagamento, independente do valor do imposto.
Integração com DCTFWeb: O Fim do DARF Comum
A grande mudança operacional para o financeiro é que a EFD-Reinf "alimenta" automaticamente a DCTFWeb.
- Você envia a Reinf até o dia 15.
- A DCTFWeb consolida os débitos e créditos.
- Você emite um único DARF Numerado através da DCTFWeb para pagar todas as retenções.
💰 Economia Potencial: A automação do DARF via DCTFWeb elimina erros de preenchimento de códigos de receita (ex: 5952 vs 1708), que custam horas de trabalho em processos de "Redarf" e compensações manuais.
Erros Comuns e Como a OSP Ajuda
A transição para a Reinf trouxe dores de cabeça para quem não se preparou. Aqui estão os erros que mais geram multas:
1. Divergência entre Nota Fiscal e Reinf
Informar um valor bruto na nota fiscal e outro valor na Reinf é o caminho mais rápido para uma notificação.
- Como a OSP Ajuda: Nossos sistemas de BPO fazem o cruzamento eletrônico das notas de entrada com a geração dos eventos da Reinf, garantindo 100% de paridade.
2. Esquecer a Distribuição de Lucros (R-4010)
Muitos empresários acreditam que por ser isento, o lucro não precisa ser declarado mensalmente. Errado: a Reinf exige essa informação — no R-4010, com a natureza de rendimento 12001 e o total pago no rendimento bruto, mesmo com imposto zero (veja o passo a passo acima). Desde maio de 2026, o modelo antigo do Simples (isenção 5 com natureza 10001) também deixou de valer.
- Como a OSP Ajuda: Monitoramos mensalmente o fluxo de caixa e a contabilidade para reportar lucros isentos no R-4010 de forma automática.
3. Confusão entre eSocial e Reinf
Enviar pagamentos de autônomos sem vínculo no sistema errado.
- Como a OSP Ajuda: Centralizamos a gestão de folha (eSocial) e fiscal (Reinf) em um único time, eliminando double-check e gaps de informação.
FAQ — Perguntas Frequentes sobre EFD-Reinf e Série R-4000
O BPO Contábil como Escudo Fiscal
A EFD-Reinf transformou a contabilidade em um processo de tempo real. Não há mais espaço para "fechamentos de última hora" ao fim do ano. A série R-4000 exige disciplina, integração tecnológica e conhecimento técnico profundo da legislação.
Tentar gerir essas obrigações de forma manual ou com sistemas desconectados é um risco que custa caro em multas e tempo de equipe.
📞 **Próximo Passo** Se sua empresa fatura acima de R$ 10 milhões/ano ou lida com uma alta volumetria de serviços tomados, a complexidade da EFD-Reinf exige um parceiro estratégico.
Próximo passo
Simule o impacto da Reforma na sua empresa
Use o Simulador REFORMA360 para estimar o impacto em margem e caixa e orientar as decisões tributárias de 2026.
A perspectiva da OSP
A OSP Soluções de Negócio acompanha há 49 anos mais de 600 empresas no Lucro Real, monitorando R$ 15 bilhões em receita anual com 98% de retenção em contratos consultivos. Em projetos de adequação à EFD-Reinf, observamos três erros recorrentes: (1) classificação incorreta de eventos R-2010 vs R-4020 (retenção sobre serviço vs sobre folha), (2) atraso na geração de DARFs por desalinhamento entre EFD-Reinf e DCTFWeb, e (3) ausência de fechamento mensal estruturado entre fiscal, contábil e folha. Nossa solução BPO Contábil & Fiscal cobre o ciclo completo.
Conteúdo Relacionado
- Manual Completo do Bloco K do SPED Fiscal
- Guia de Retenções de INSS sobre Serviços Prestados
- Como Funciona a Substituição Tributária (Guia Prático)
- Despesas Dedutíveis Lucro Real 2026: 50+ Itens com Lei do Bem
- Carga Tributária Brasil 2026: 14ª Maior do Mundo
- Soluções para Lucro Real
Auditoria de EFD-Reinf Diagnóstico técnico do seu fechamento mensal: alinhamento R-4000, DCTFWeb, retenções de IR/CSLL/PIS/COFINS. Sem compromisso.
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Fale com um especialista
Dúvidas sobre como aplicar isso na sua empresa?
Diagnóstico gratuito · Sem compromisso · Resposta em até 2h úteis
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador e Advogado, especialista em Planejamento Tributário e Estratégico na OSP. Mais de 30 anos de experiência na otimização fiscal e proteção patrimonial.
Ver todos os artigosOtimize sua Carga Tributária com TRIBUTA360
Reduza custos fiscais e apoie o seu compliance com nossa plataforma especializada em planejamento tributário.
Artigos Relacionados

CNAE 4930: Transporte Rodoviário de Carga — Qual Código Usar e Como É Tributado (2026)
Qual CNAE 4930 usar: 4930-2/01 municipal, 4930-2/02 intermunicipal, 4930-2/03 perigosos e 4930-2/04 mudanças — e o que muda em ICMS, ISS, Simples e Presumido.

Planejamento Tributário 2027: Sua Empresa no Lucro Real Está Preparada para a CBS?
Em 2027 o PIS e a COFINS acabam e a CBS entra. O que muda no Lucro Real, por que a alíquota quase não muda e a janela de créditos que fecha em 31/12/2026.

Quanto empresas no Lucro Presumido pagam de IRPJ e CSLL ?
A conta do Lucro Presumido é conhecida. Para uma prestadora de serviços, a presunção é de 32% da receita; sobre essa base incidem 15% de IRPJ e CSLL 9%