
CNAE de Holdings Patrimoniais 2026: Códigos e Tributação
 Por Guilherme Pagotto
Antes de começar a leitura
Simule os impostos da sua empresa no Lucro Real
Calculadora gratuita em 2 minutos — IRPJ, CSLL, PIS, COFINS e comparativo com Lucro Presumido.
Resposta direta: Para holdings não financeiras (patrimoniais/familiares), o CNAE depende do tipo: 6462-0/00 para holding pura; 6810-2/01 (compra e venda de imóveis próprios) e 6810-2/02 (aluguel de imóveis próprios) para holding imobiliária; e 7020-4/00 (consultoria em gestão) para holding mista. Usar só o código "padrão" sem alinhar CNAE, objeto social e atividade real pode invalidar a imunidade de ITBI na integralização de imóveis (art. 156, §2º, I da CF) e atrair fiscalização.
Simples Nacional: os CNAE 6462-0/00, 6463-8/00 e 6810-2/02 constam do Anexo VI da Resolução CGSN 140/2018 e impedem a opção pelo Simples Nacional; a participação em outra empresa é vedada também pela LC 123/2006, art. 3º, § 4º, VII.
Ao estruturar uma holding familiar ou patrimonial, uma das decisões mais críticas — e frequentemente subestimadas — é a escolha do CNAE (Classificação Nacional de Atividades Econômicas). O código errado pode não apenas invalidar benefícios fiscais, mas também atrair fiscalizações desnecessárias, gerar bitributação e impedir a imunidade de impostos na integralização de bens.
Muitos empresários acreditam que basta abrir um CNPJ com o código "padrão" de holding (6462-0/00) e transferir os imóveis. Isso é um erro grave. A estratégia tributária e sucessória depende inteiramente da correta calibração entre o CNAE, o Objeto Social e a real atividade da empresa.
Neste guia técnico e aprofundado, vamos detalhar:
- Os CNAEs mais indicados para cada tipo de holding (pura, mista, imobiliária).
- A análise jurídica da imunidade de ITBI (Art. 156 da Constituição).
- Tabelas comparativas de carga tributária (Pessoa Física x Holding).
- O impacto da Reforma Tributária nas holdings familiares.
O Que é, Afinal, uma Holding Não Financeira?
Diferente de uma holding bancária ou de investimentos financeiros puros (que são reguladas pelo Banco Central e CVM), a holding não financeira — popularmente conhecida como holding familiar ou patrimonial — tem como objetivo principal:
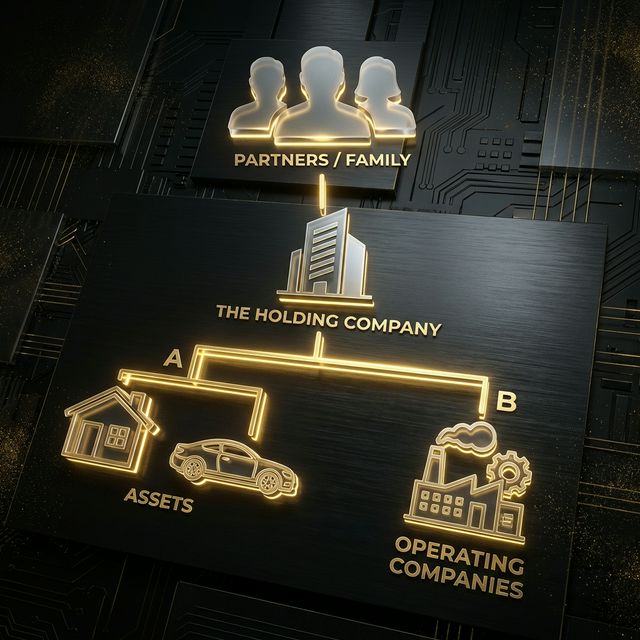
- Centralizar a gestão de bens: Imóveis, veículos, obras de arte, participações societárias.
- Facilitar a sucessão: Evitando inventários custosos e demorados.
- Proteger o patrimônio: Criando camadas de proteção legal contra riscos operacionais das empresas do grupo.
Juridicamente, ela é uma sociedade (geralmente LTDA ou S.A. Fechada) constituída para participar de outras sociedades ou para administrar bens próprios.
A Matriz de CNAEs: Escolhendo o Código Certo
A Receita Federal possui códigos específicos que determinam como a empresa será tributada e fiscalizada. Dependendo do desenho da sua estratégia patrimonial, os códigos primários e secundários devem variar estrategicamente.
1. CNAE 6462-0/00: Holdings de Instituições Não Financeiras
Este é o código "clássico" de holding.
- Descrição: Atividades de sociedades de participação, exceto holdings financeiras.
- Aplicação: Holdings Puras (que apenas detêm quotas/ações de outras empresas) ou como atividade principal de Holdings Mistas.
- Tributação: As receitas oriundas de Lucros e Dividendos recebidos são, via de regra, isentas de IRPJ/CSLL/PIS/COFINS, pois já foram tributadas na empresa investida (operacional).
- Ponto de Atenção: o CNAE 6462-0/00 descreve a participação em outras sociedades. Se a holding também alugar imóveis ou prestar serviços, precisa incluir os CNAEs dessas atividades (por exemplo, 6810-2/02 para aluguel de imóveis próprios), o que também afeta a opção pelo Simples Nacional e o ITBI.
2. CNAE 6810-2/02: Aluguel de Imóveis Próprios
Essencial se o objetivo da holding é gerar renda passiva através da locação de imóveis integralizados.
- Descrição: Aluguel de imóveis próprios.
- Aplicação: Holdings Patrimoniais que possuem imóveis alugados a terceiros ou a empresas do próprio grupo.
- Tributação no Lucro Presumido: A carga tributária total gira em torno de 11,33% a 14,53% sobre o aluguel, contra até 27,5% na Pessoa Física (tabela progressiva).
- Risco ITBI: Ter este CNAE como atividade preponderante pode derrubar a imunidade do ITBI na integralização dos bens (veremos mais adiante).
3. CNAE 6810-2/01: Compra e Venda de Imóveis Próprios
Utilizado para realizar o giro do patrimônio imobiliário (atividade imobiliária).
- Descrição: Compra e venda de imóveis próprios.
- Aplicação: Holdings que compram terrenos para valorização, retrofit ou venda futura.
- Vantagem Estratégica: No Lucro Presumido, a venda de um imóvel classificado como "Estoque" (Ativo Circulante) é tributada a cerca de 6,7% sobre o valor total da venda. Na Pessoa Física, o Ganho de Capital é tributado a 15% a 22,5% sobre o lucro.
4. CNAE 7020-4/00: Consultoria em Gestão Empresarial
Muitas holdings mistas utilizam este código para cobrar "Taxas de Administração" ou "Management Fees" das empresas operacionais do grupo.
- Aplicação: Quando os sócios da holding prestam serviços reais de gestão para as controladas.
- Risco: O fisco exige prova da prestação do serviço. Se for apenas para transferir lucro tributável da operacional para a holding, pode ser considerado "Distribuição Disfarçada de Lucros" (DDL).
🧮 Calcule IRPJ e CSLL no Lucro Real — para estimar o impacto na sua holding.
Tabela Comparativa: Pessoa Física vs. Holding Patrimonial
Para visualizar o impacto da escolha correta dos CNAEs e do regime tributário (geralmente Lucro Presumido para Holdings), preparamos este comparativo de carga tributária efetiva:
Na venda de imóveis, a Holding é vantajosa se o imóvel tiver um custo de aquisição baixo. Se o custo for alto (margem de lucro pequena), a PF pode ser melhor. O planejamento deve ser caso a caso.
Para fazer esta conta com os seus imóveis (a transferência, o aluguel na pessoa física e na holding e a sucessão), use o Simulador de Holding Familiar.
O "Fantasma" do ITBI e a Atividade Preponderante
Este é o ponto mais técnico e perigoso da constituição de uma holding.
A Regra Constitucional (Imunidade)
O artigo 156, § 2º, inciso I da Constituição Federal determina que não incide ITBI (Imposto de Transmissão de Bens Imóveis) sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital. Basicamente: Você transfere seus imóveis da PF para a Holding sem pagar os ~3% de ITBI para a prefeitura.
A Exceção (Onde mora o perigo)
A mesma Constituição diz que a imunidade não se aplica se a atividade preponderante da empresa adquirente for:
- Compra e venda de bens ou direitos;
- Locação de bens imóveis;
- Arrendamento mercantil.
Como a Prefeitura Fiscaliza?
A prefeitura analisa a receita operacional da holding nos 2 anos anteriores e nos 2 anos posteriores à data da integralização (art. 37, §1º, do CTN). Se a pessoa jurídica tem menos de 2 anos de existência, a verificação recai sobre os 3 anos seguintes à aquisição.
- Se mais de 50% da receita operacional da holding vier de aluguéis ou venda de imóveis, a atividade é considerada preponderante imobiliária.
- Consequência: A imunidade cai, e o ITBI é cobrado retroativamente, com juros, multa e correção monetária.
Atenção: Algumas prefeituras tentam desconsiderar receitas financeiras ou dividendos para esse cálculo. A jurisprudência do STF (Tema 796) trouxe nova luz sobre o tema, limitando a imunidade ao valor do capital social integralizado, mas a questão da atividade preponderante continua sendo o principal campo de batalha.
Holding Pura vs. Holding Mista: Qual escolher?
Holding Pura (CNAE 6462-0/00)
- Foco: Apenas participar do capital de outras empresas.
- Vantagens: Gestão simplificada, menor risco tributário direto.
- Desvantagens: Não pode ter receita operacional própria (não emite NF).
- Quando usar: Para controlar o grupo empresarial e centralizar dividendos.
Holding Mista (CNAE 6462-0/00 + Outros)
- Foco: Participação + Exploração de atividades (imóveis, serviços).
- Vantagens: Flexibilidade para gerar caixa próprio.
- Desvantagens: Contabilidade mais complexa, maior exposição a riscos trabalhistas/cíveis se houver operação real.
- Quando usar: Quando a família possui imóveis de aluguel e também empresas operacionais.
Perguntas Frequentes (FAQ)
Checklist: 5 Passos para Estruturar a Holding
- Levantamento Patrimonial: Liste todos os bens (valor de custo vs. valor de mercado).
- Definição do Modelo: Holding Pura, Mista ou Familiar?
- Escolha dos CNAEs: Selecione os códigos que abrangem todas as receitas atuais e futuras, atentando para a regra do ITBI.
- Elaboração do Contrato Social: Defina regras de sucessão (cláusulas de incomunicabilidade, impenhorabilidade, inalienabilidade).
- Integralização: Transfira os bens no Cartório de Registro de Imóveis (usando a imunidade de ITBI se aplicável).
Impacto da Reforma Tributária nas Holdings
A Reforma (Emenda Constitucional 132/2023) traz mudanças sísmicas para o planejamento tributário:
- ITCMD Progressivo: A alíquota do imposto sobre herança (que era fixa em muitos estados, ex: 4% em SP) passará a ser progressiva, com teto de 8% fixado por Resolução do Senado.
- Tributação de Dividendos: já é lei. A Lei 15.270/2025, vigente desde 01/01/2026, impõe IRRF de 10% quando os pagamentos de uma mesma empresa ao mesmo sócio pessoa física ultrapassam R$ 50.000 no mês, sobre o valor total do mês. A estrutura de holding precisa ser revisada agora, não se e quando algo ocorrer.
- IBS/CBS sobre Aluguéis: A carga de impostos sobre consumo (IVA) pode impactar a locação. A LC 214/2025 prevê para a locação de imóveis redução de 70% nas alíquotas do IBS e da CBS e, na locação residencial, redutor social de R$ 600 por mês por imóvel. O regime do imposto de renda (como o Lucro Presumido) não altera essa tributação.
A perspectiva da OSP
A OSP Soluções de Negócio acompanha há 49 anos mais de 600 empresas, monitorando R$ 15 bilhões em receita, com 98% de retenção. Em estruturação de holdings patrimoniais pós-LC 214/2025, observamos três armadilhas frequentes: (1) escolha de CNAE de atividade preponderante errada gerando ITBI, (2) ausência de planejamento societário antes da Reforma fechar a janela de não-tributação de dividendos até 2025, e (3) integralização de imóveis sem o tratamento tributário adequado. A solução HOLDING360 estrutura essa parte do começo ao fim.
Conteúdo Relacionado
- Simulador de Holding Familiar: custos da transferência e aluguéis
- Tributação de Dividendos em 2026: O que muda e como se preparar
- Objeto Social da Empresa: Guia Completo
- Carga Tributária Brasil 2026: 14ª Maior do Mundo
- Ata de Distribuição de Lucros 2025/2026: Regra de Transição
- Soluções HOLDING360
- REFORMA360 — preparação para CBS/IBS
Diagnóstico de Estrutura Patrimonial Mapeamento técnico do CNAE, regime e estrutura societária mais adequados ao seu caso. Sem compromisso.
Receber Diagnóstico Gratuito ou Simular impacto da Reforma
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Fale com um especialista
Dúvidas sobre como aplicar isso na sua empresa?
Diagnóstico gratuito · Sem compromisso · Resposta em até 2h úteis
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador e Advogado, especialista em Planejamento Tributário e Estratégico na OSP. Mais de 30 anos de experiência na otimização fiscal e proteção patrimonial.
Ver todos os artigosOtimize sua Carga Tributária com TRIBUTA360
Reduza custos fiscais e apoie o seu compliance com nossa plataforma especializada em planejamento tributário.
Artigos Relacionados

Holding Patrimonial: O Que Muda com a Reforma Tributária
A Reforma mexeu na conta da holding patrimonial: a pessoa física tem franquia de CBS e IBS no aluguel, a empresa não, e o ITCMD deixou o valor contábil.

CNAE para Holding Patrimonial e o Impacto da Reforma.
CNAE para Holding Patrimonial : A estruturação de uma holding patrimonial representa uma das mais eficazes estratégias para otimização fiscal e sucessória

Holding e o Planejamento Sucessório Pós-Reforma: LC 214/2025
Holding planejamento sucessório pós reforma LC 214/2025: Recentemente, fomos procurados por um empresário do setor de logística, dono de uma empresa