
Até quando posso optar pelo lucro real?
 Por Guilherme Pagotto
Antes de começar a leitura
Simule os impostos da sua empresa no Lucro Real
Calculadora gratuita em 2 minutos — IRPJ, CSLL, PIS, COFINS e comparativo com Lucro Presumido.
📋 O que você vai aprender neste artigo:
- O prazo final irretratável: Por que fevereiro de 2026 é o verdadeiro "deadline" para sua escolha tributária.
- A armadilha do primeiro pagamento: Como o DARF de IRPJ define o seu ano inteiro.
- Lucro Real Trimestral vs. Anual: Prazos e estratégias diferentes para cada modalidade.
- O risco do "Deixa para depois": Por que decidir em abril pode sair caro.
O Relógio Está Correndo: O Verdadeiro Prazo do Lucro Real
Muitos gestores acreditam que têm até abril (prazo da declaração de IR) para definir o regime tributário. Isso é um mito perigoso.
Para 2026, a escolha entre Lucro Real, Lucro Presumido ou Simples Nacional não é formalizada por um formulário, mas sim pelo comportamento tributário: o pagamento da primeira quota de imposto (IRPJ/CSLL).
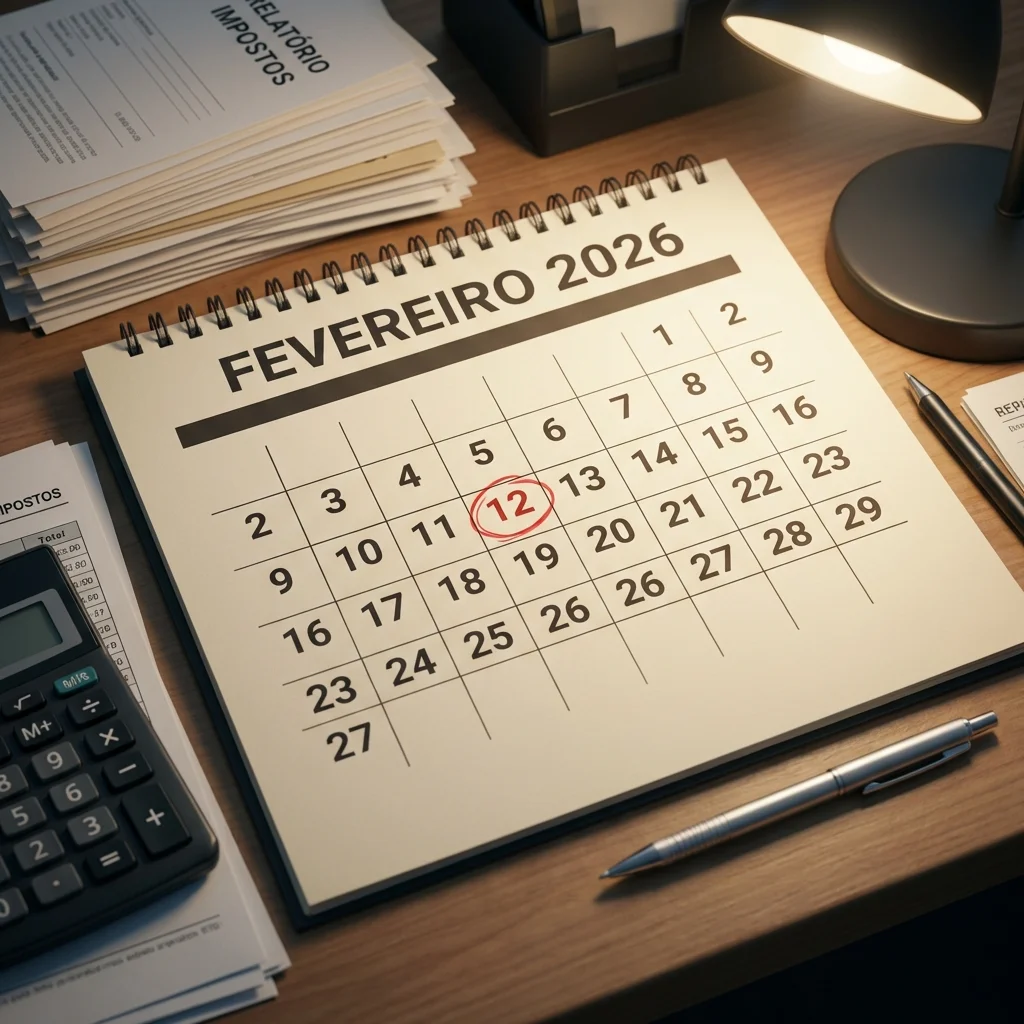
📅 O Deadline de Fevereiro: O Marco Zero
A opção pelo regime é irretratável para todo o ano-calendário. Ela se consuma com o pagamento do primeiro DARF de IRPJ ou CSLL:
- Vencimento: O primeiro recolhimento referente a janeiro de 2026 vence no último dia útil de fevereiro de 2026 (para apuração mensal) ou 30 de abril (para apuração trimestral).
- O Risco: O Presumido é opção pelo pagamento da 1ª quota do 1º trimestre, que vence no último dia útil de abril (Lei 9.430/1996, art. 26, § 1º), e vale para o ano inteiro. O DARF de fevereiro é o do Lucro Real por estimativa (imposto de janeiro).
- A Consequência: Se em março você descobrir que o Lucro Real seria 30% mais barato, já será tarde demais. Você estará preso ao Presumido até dezembro.
⚠️ Alerta OSP: A decisão estratégica deve ser tomada em Janeiro, antes de qualquer guia ser gerada. Deixar para fevereiro é jogar com a sorte.
Irretratabilidade: A Palavra que Assusta (e Deveria)
A legislação é clara: a opção manifestada pelo pagamento é definitiva.
- Cenário Comum: Empresa paga IRPJ como Presumido em fevereiro para "simplificar".
- Realidade: Em abril, percebe que teve prejuízo no trimestre. No Lucro Real, não pagaria nada de IR. No Presumido, pagou sobre uma margem fictícia.
- Resultado: Dinheiro perdido que não volta. A Receita Federal não aceita retificação de regime por "erro de estratégia".
Lucro Real Anual vs. Trimestral: Prazos Diferentes?
Se sua opção for pelo Lucro Real, você ainda tem uma sub-decisão: Estimativa Mensal (Anual) ou Trimestral Definitivo.
-
Estimativa Mensal (Anual):
- Pagamentos mensais baseados na receita bruta (como no Presumido) ou balancetes de suspensão/redução.
- Vantagem: Melhor gestão de caixa. Se tiver prejuízo em um mês, suspende o imposto daquele mês (não paga nada).
- Prazo da Escolha: Pagamento do IRPJ de JANEIRO (vence em fevereiro).
-
Trimestral Definitivo:
- Apuração e pagamento a cada 3 meses (Março, Junho, Setembro, Dezembro).
- Vencimento da 1ª Quota: 30 de abril.
- Risco: Menos flexibilidade. Se tiver lucro no Q1 e prejuízo enorme no Q2, o imposto do Q1 é definitivo; o prejuízo do Q2 compensa-se com lucros futuros, com a trava de 30% (Lei 9.065/1995, art. 15).
A Recomendação da OSP: Para muitas empresas de médio porte, o Lucro Real Anual com Balancetes de Suspensão é a melhor estratégia de caixa. Mas isso exige contabilidade em dia, fechando balanço todo mês. Sua contabilidade entrega isso?
🧮 Simule IRPJ, CSLL, PIS e COFINS na calculadora gratuita — para comparar com o Lucro Presumido no seu cenário.
Check-list: O Que Fazer Hoje?
Não espere o vencimento do DARF.
- ✅ Projeção 2026: Faturamento, custos e despesas previstos.
- ✅ Simulação: Comparativo IRPJ/CSLL no Real vs. Presumido.
- ✅ Análise de Créditos: Quanto de PIS/COFINS sua empresa gera de crédito?
- ✅ Validação: Reunião com seu contador em Janeiro.
Como a OSP pode ajudar?
Nossa equipe roda simulações tributárias para apoiar a escolha do regime antes do primeiro DARF.
📞 Não decida no escuro. Clique abaixo e agende uma conversa rápida com nossos especialistas tributários antes do prazo fatal.
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Conheça o serviço
Contabilidade especializada para empresas no Lucro Real
Veja como a OSP atua: compliance, apuração de IRPJ/CSLL, BI estratégico e planejamento tributário contínuo para médias e grandes empresas.
Ver contabilidade para Lucro RealFale com um especialista
Dúvidas sobre como aplicar isso na sua empresa?
Diagnóstico gratuito · Sem compromisso
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador, com formação em Direito, especialista em Planejamento Tributário e Estratégico na OSP, onde atua desde 1995. Juiz da 3ª Câmara da Junta de Recursos Tributários de Campinas e diretor do Sescon Campinas.
Ver todos os artigosMapeie oportunidades na sua carga tributária com o TRIBUTA360
Receba um diagnóstico da sua carga tributária e apoie o seu compliance com nossa plataforma especializada em planejamento tributário.
Artigos Relacionados

ICMS-ST: o que é a substituição tributária e como se calcula
ICMS-ST é o ICMS recolhido antecipadamente por substituição tributária. Veja quem paga, como calcular com MVA, como fica o Simples e quando pedir restituição.

CNAE 4930: Transporte Rodoviário de Carga — Qual Código Usar e Como É Tributado (2026)
Qual CNAE 4930 usar: 4930-2/01 municipal, 4930-2/02 intermunicipal, 4930-2/03 perigosos e 4930-2/04 mudanças — e o que muda em ICMS, ISS, Simples e Presumido.

Planejamento Tributário 2027: Sua Empresa no Lucro Real Está Preparada para a CBS?
Em 2027 o PIS e a COFINS acabam e a CBS entra. O que muda no Lucro Real, como ficam os créditos acumulados e o que organizar ainda em 2026.