
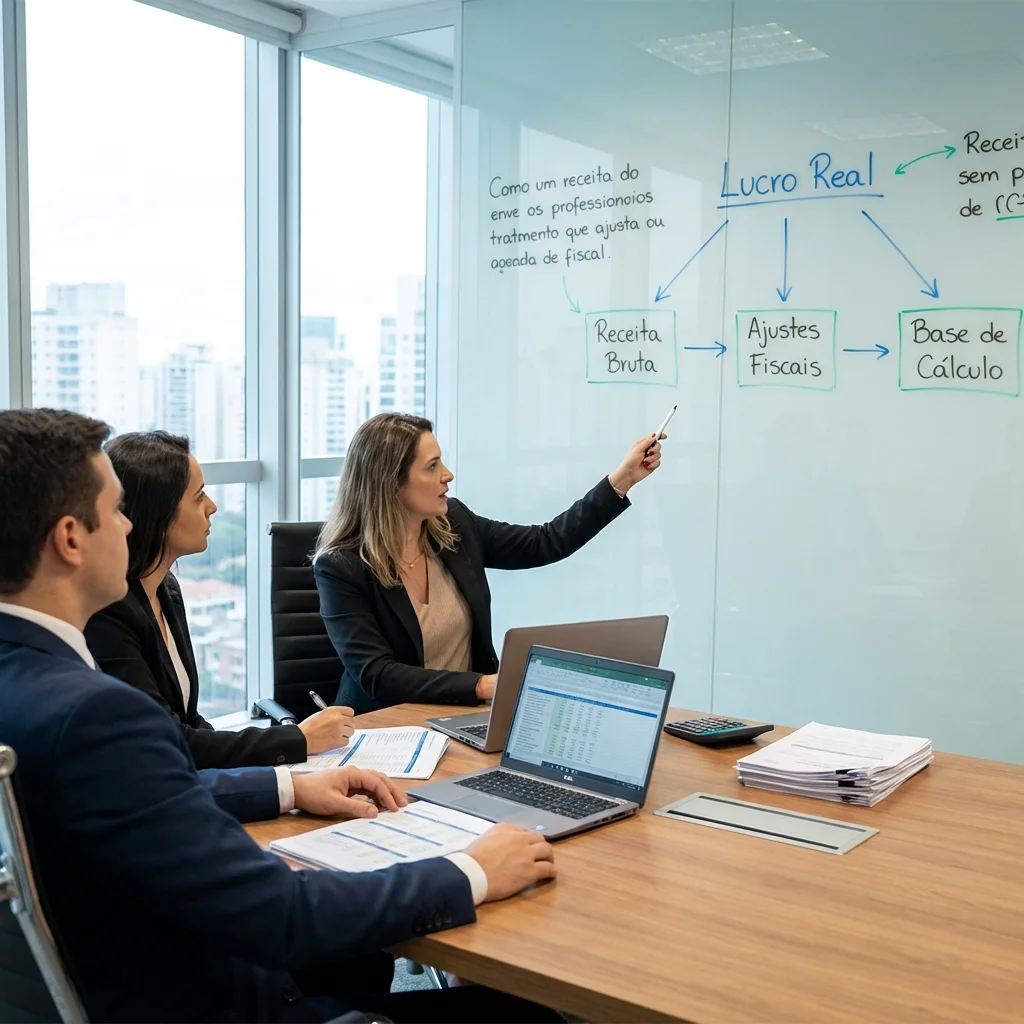
Foto por Apex Virtual Education em Unsplash
Lucro Real com Estratégia: O Que Toda Empresa Precisa Saber Antes de Operar Nesse Regime
 Por Guilherme Pagotto
O Lucro Real não é apenas um regime tributário — é uma ferramenta estratégica que, quando bem utilizada, pode trazer informação valiosa sobre o negócio. Entenda como operar com inteligência nesse regime.
O Que é o Lucro Real?
Lucro Real é o regime tributário onde IRPJ e CSLL são calculados sobre o lucro contábil efetivamente apurado, ajustado por adições e exclusões previstas na legislação fiscal. Alíquotas: IRPJ 15% + adicional de 10% sobre lucro acima de R$ 20 mil/mês (até 25%), e CSLL 9%. Carga máxima combinada de 34% sobre o lucro.
Carga tributária máxima sobre o lucro (IRPJ + CSLL)
Quando o Lucro Real é Obrigatório?
Algumas empresas devem obrigatoriamente optar pelo Lucro Real:
- Faturamento anual superior a R$ 78 milhões
- Instituições financeiras (bancos, cooperativas de crédito, seguradoras)
- Empresas com lucros, rendimentos ou ganhos de capital no exterior
- Empresas com benefícios fiscais de isenção ou redução de impostos
- Factoring e empresas de securitização
Especialistas em Lucro Real
Sua empresa paga impostos a mais no Lucro Real?
Diagnóstico tributário gratuito · Sem compromisso
Quando o Lucro Real é Vantajoso (Mesmo Não Sendo Obrigatório)?
Margens de Lucro Baixas
Se sua margem de lucro real é menor que a presumida (8% para comércio/indústria ou 32% para serviços), vale comparar os regimes com todos os tributos, incluindo o PIS e a Cofins, que no Lucro Real são não cumulativos.
Despesas Operacionais Elevadas
Empresas com muitas despesas dedutíveis (folha de pagamento, aluguéis, marketing, tecnologia) se beneficiam do Lucro Real, pois todas as despesas legítimas reduzem a base de cálculo.
Prejuízos Fiscais Acumulados
No Lucro Real, prejuízos fiscais podem ser compensados em até 30% do lucro de exercícios futuros, reduzindo tributos por anos após um período de investimento ou crise.
Fase de Investimento
Empresas em expansão com muitos investimentos (contratações, marketing, desenvolvimento) podem ter lucro reduzido ou até prejuízo temporário. No Lucro Real, pagam menos ou nada de IRPJ/CSLL.
Desafios do Lucro Real
1. Contabilidade Mais Complexa
O Lucro Real exige contabilidade rigorosa e completa: Escrituração contábil detalhada de todas as operações, Conciliação mensal de contas, Controle de LALUR (Livro de Apuração do Lucro Real), Maior volume de obrigações acessórias (ECF, ECD, etc.).
2. Custo Contábil Mais Alto
Os honorários contábeis no Lucro Real costumam ser mais altos que no Simples ou no Presumido, pela complexidade da rotina.
3. Exige Organização Financeira
Não basta ter contabilidade boa — a empresa precisa de: Controles internos eficientes, Processos de compras e vendas documentados, Conciliação bancária mensal, Gestão de estoques precisa.
A Rotina Contábil no Lucro Real, na Prática
No Lucro Real, o imposto incide sobre o lucro efetivo, com os ajustes previstos em lei. A contabilidade passa a definir a base do imposto: um erro de classificação, um documento faltando ou uma conciliação mal feita podem virar imposto a mais ou risco de autuação. Na rotina, isso pede três coisas: fechamento todo mês, com resultado confiável; conciliações bancária, fiscal, de estoque e do imobilizado como regra; e centro de custos com DRE consistente.
O que é obrigatório
- ECD (Escrituração Contábil Digital)
- ECF (Escrituração Contábil Fiscal), com o e-Lalur e o e-Lacs: os ajustes do lucro contábil até o lucro real
- EFD-Contribuições
- DCTFWeb (a DCTF mensal foi extinta pela IN RFB 2.237/2024)
Se a base contábil não estiver redonda, essas declarações expõem as inconsistências rapidamente.
Sinais de alerta de que a operação está frágil
- O fechamento do mês demora mais de 30 dias
- A conciliação bancária não fecha com o financeiro
- O estoque não bate entre o fiscal e o contábil
- A DRE muda depois dos "ajustes finais"
- Os créditos de PIS e Cofins são calculados "no feeling"
- Ninguém sabe quem é o responsável final pelo fechamento
Checklist: a sua empresa está pronta para o Lucro Real?
- Fechamento contábil mensal validado
- Conciliações bancária e fiscal atualizadas
- Plano de contas alinhado ao ERP
- Centro de custos ativo e DRE confiável
- Documentação fiscal organizada e auditável
- Rotina clara de classificação de despesas
- Controle de créditos de PIS e Cofins
- Integração entre fiscal, financeiro e contábil
- Calendário fiscal com responsáveis definidos
- Acompanhamento dos ajustes no e-Lalur e no e-Lacs
Se a maioria das respostas for "não", o gargalo não é o regime: é a estrutura.
Como Maximizar Benefícios no Lucro Real
1. Planeje Despesas Dedutíveis
Toda despesa necessária, usual e devidamente comprovada é dedutível. Aproveite: Salários e encargos, Aluguéis e condomínios, Marketing e publicidade, Tecnologia e software, Treinamentos e capacitação, Despesas com veículos (proporcional ao uso empresarial).
2. Gerencie Prejuízos Estrategicamente
Se você teve prejuízo fiscal em anos anteriores, pode compensar até 30% do lucro atual. Isso reduz a base de cálculo nos anos seguintes.
3. Controle Rigoroso de Notas Fiscais
Toda despesa só é dedutível com nota fiscal. Implemente processos para garantir que 100% das compras empresariais sejam documentadas corretamente.
4. Apuração Trimestral vs. Anual
Você pode escolher entre Trimestral (apuração definitiva a cada 3 meses, menos flexível) ou Anual (pagamentos mensais por estimativa + ajuste no final do ano, mais estratégico). A opção anual geralmente oferece mais oportunidades de planejamento.
Lucro Real + Reforma Tributária
Com a Reforma Tributária chegando, o Lucro Real ganha ainda mais relevância: Empresas em Lucro Real terão vantagem no aproveitamento de créditos de CBS/IBS, Contabilidade já estará estruturada para os novos tributos, Controles necessários para Lucro Real são os mesmos exigidos pela Reforma.
Quando NÃO Escolher Lucro Real?
O Lucro Real pode não ser vantajoso se: Margens de lucro são consistentemente altas (acima de 32% para serviços), Poucas despesas dedutíveis (negócios muito enxutos), Falta de organização financeira e controles internos, Impossibilidade de arcar com honorários contábeis mais altos.
Conclusão
O Lucro Real é um regime poderoso quando usado estrategicamente. Exige organização e investimento em contabilidade de qualidade, mas fornece informações gerenciais valiosas para decisões empresariais. Não escolha seu regime tributário no "achismo". Faça um estudo técnico comparando as opções e tome uma decisão baseada em números reais.
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Próximo passo
Calcule o imposto real da sua empresa no Lucro Real
Use nossa Calculadora de Lucro Real para estimar IRPJ e CSLL e descobrir se sua empresa está pagando mais impostos do que deveria.
Especialistas em Lucro Real
Sua empresa paga impostos a mais no Lucro Real?
Diagnóstico tributário gratuito · Sem compromisso
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador, com formação em Direito, especialista em Planejamento Tributário e Estratégico na OSP, onde atua desde 1995. Juiz da 3ª Câmara da Junta de Recursos Tributários de Campinas e diretor do Sescon Campinas.
Ver todos os artigosConsultoria Estratégica Personalizada
Análise completa do seu negócio com soluções sob medida para seus desafios específicos.
Artigos Relacionados

Lei do Bem: o que é, como funciona e quem pode usar
Lei do Bem: empresas do Lucro Real que investem em inovação excluem até 60% dos gastos do IRPJ e da CSLL. Veja quem pode usar, o exemplo e o efeito da LC 224.

Como Calcular IRPJ e CSLL no Lucro Real
Descubra como calcular IRPJ e CSLL no Lucro Real de forma prática. Conheça as regras, a base de cálculo, alíquotas e o passo a passo da apuração.

Prejuízos Fiscais no Lucro Real: Estratégias 2026 e Reforma
Como compensar prejuízo fiscal no Lucro Real em 2026: a trava de 30%, trimestral × anual, prejuízos não operacionais, LALUR/LACS e o que muda com a Reforma.