TIPI, NCM e Classificação Fiscal: O Guia Definitivo para Indústria e Importação
 Por Guilherme Pagotto
No Brasil, um número de 8 dígitos define o destino de milhões de reais em impostos. Esse número é a NCM (Nomenclatura Comum do Mercosul).
Se você errar esse código, três coisas podem acontecer:
- Você paga imposto de menos e sofre uma multa de 75% a 150% mais tarde.
- Você paga imposto de mais e perde competitividade.
- Sua mercadoria fica parada na alfândega (Canal Vermelho) por meses.
No centro desse tabuleiro complexo está a TIPI (Tabela de Incidência do Imposto sobre Produtos Industrializados). Neste guia técnico, vamos dissecar a ciência da classificação fiscal, as regras de interpretação (RGI) e como usar a inteligência tributária para reduzir custos legalmente.
Como consultar a TIPI e o NCM (fontes oficiais)
- A tabela. A Receita Federal publica a TIPI atualizada em PDF, DOCX e XLSX na página oficial da TIPI. A versão em vigor é a TIPI 2022, aprovada pelo Decreto nº 11.158/2022. O cabeçalho do arquivo lista todas as atualizações; a mais recente é o Ato Declaratório Executivo RFB nº 1, de 30 de janeiro de 2026.
- O código do produto (NCM). A consulta de classificação fiscal do Portal Único Siscomex dá acesso à nomenclatura NCM. A página de Classificação Fiscal de Mercadorias da Receita reúne as Notas Explicativas (NESH) e as soluções de consulta.
- A alíquota do IPI. Na TIPI, ela fica na coluna "ALÍQUOTA (%)", ao lado de cada código. Em alguns códigos aparece "NT" (não tributado: o produto está fora do campo de incidência do IPI) em vez de um percentual, e as linhas "Ex" são exceções, com alíquota própria, dentro do mesmo código.
- Antes de usar o código. Confira se o NCM não foi alterado ou extinto nas atualizações da tabela. Na importação, o Imposto de Importação sai de outra tabela, a TEC.
Base: Decreto nº 11.158, de 29 de julho de 2022 (aprova a TIPI); TIPI 2022 publicada pela Receita Federal, atualizada até o ADE RFB nº 1/2026.
Parte 1: Anatomia da NCM e da TIPI
A TIPI em vigor é a TIPI 2022, aprovada pelo Decreto nº 11.158/2022, que revogou o Decreto nº 10.923/2021. Ela se baseia na NCM, que segue o Sistema Harmonizado (SH) internacional.
O DNA dos 8 Dígitos
A NCM não é um número aleatório. Ela conta uma história hierárquica sobre o produto. Vamos analisar o código 8703.22.10 (Automóveis com motor de pistão alternativo, de 1000cm³ a 1500cm³):
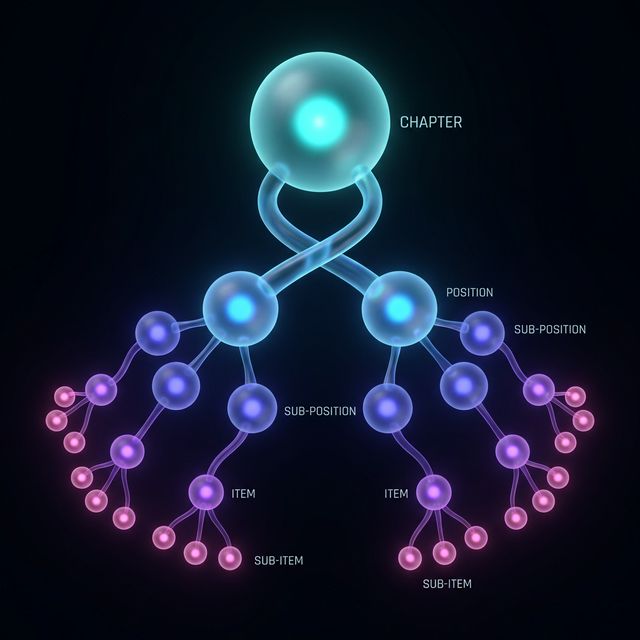
- Capítulo (87): Veículos automóveis, tratores, ciclos... (A categoria macro).
- Posição (8703): Automóveis de passageiros. (O tipo de produto).
- Subposição (8703.2): Outros veículos com motor de pistão alternativo... (A tecnologia).
- Item (8703.22): De cilindrada superior a 1.000 cm³ mas não superior a 1.500 cm³. (A especificação).
- Subitem (8703.22.10): Com capacidade de transporte de pessoas sentadas... (O detalhe final Mercosul).
A TIPI (O Preço do Código)
Ao lado de cada código NCM na tabela TIPI, existe uma coluna "ALÍQUOTA (%)". Esta é a alíquota do IPI.
- Alíquota 0%: o produto é tributado, à alíquota zero.
- NT (não tributado): o produto está fora do campo de incidência do IPI (RIPI, Decreto 7.212/2010, art. 2º, parágrafo único). A diferença tem efeitos, por exemplo em obrigações e créditos.
- Alíquota 300%: Cigarros.
- Ex (Exceção): Muitas vezes, um código tem alíquota 15%, mas uma "Ex" diz: "Ex 01 - Se for para uso hospitalar, a alíquota é 0%".
Parte 2: Como Classificar Corretamente (A Ciência Oculta)
O maior erro das empresas é classificar o produto pelo "Nome Comercial" ou pelo "Google". Exemplo: Você importa um "Drone". Se procurar por "Brinquedo", paga X. Se procurar por "Aeronave", paga Y. Se procurar por "Câmera voadora", paga Z.
Quem define a verdade é a NESH (Notas Explicativas do Sistema Harmonizado) e as RGI (Regras Gerais de Interpretação).
As Regras de Ouro (RGI)
Existem 6 regras. As principais são:
- Regra 1 (A mais importante): Os títulos dos Capítulos são apenas indicativos. A classificação é determinada pelos textos das Posições e das Notas de Seção.
- Regra 2(a) (Desmontados): Um produto incompleto ou desmontado (CKD) classifica-se como se estivesse montado, se já tiver a "característica essencial" do produto final. Importar uma bicicleta sem as rodas classifica-se como "Bicicleta", não como "Peças".
- Regra 3(b) (Kits e Misturas): Se você vende um "Kit de Churrasco" (Faca + Tábua + Avental), como classifica? Pelo item que confere o caráter essencial. Se o kit é vendido como "Kit de Facas Premium", a faca domina.
A NESH (A Bíblia)
A NESH é um documento denso com milhares de páginas que descreve o que entra e o que sai de cada posição. Antes de decidir um NCM, você DEVE ler a NESH daquela posição. Ela vai dizer: "Esta posição inclui os drones, desde que...".
[!NOTE] Dica Pro: Não confie apenas na descrição do seu fornecedor. O fornecedor quer vender. O classificador fiscal quer proteger a empresa. Sempre peça o catálogo técnico e fotos do produto para cruzar com a NESH.
Parte 3: O Impacto Tributário em Cadeia
A NCM não define só o IPI. Ela é a chave-mestra para tributação em cascata:
Parte 4: Ex-Tarifário (redução do Imposto de Importação)
Para importadores de máquinas e equipamentos (BK - Bens de Capital) e bens de informática (BIT), existe uma oportunidade de ouro.
Se você vai importar uma máquina que não tem produção nacional equivalente, você pode pleitear um Ex-Tarifário.
- O que é: uma redução temporária do Imposto de Importação de bens de capital (BK) e de informática (BIT) sem produção nacional equivalente. A alíquota de origem varia por NCM, na TEC.
- Como fazer: o ex-tarifário é pedido ao MDIC e concedido por resolução do Gecex (Camex), com a descrição técnica do bem e a demonstração de que não há produção nacional equivalente.
Parte 5: Erros Comuns e Fiscalização
1. Reenquadramento Beneficiado (Fraude)
O importador escolhe, propositalmente, um NCM "parecido" mas com alíquota menor. Punição: Multa de 1% do valor aduaneiro (classificação incorreta) + Multa de 75% da diferença do imposto + Juros Selic. Se caracterizado dolo, multa de 150% e representação fiscal para fins penais.
2. Uso dos subitens residuais ("Outros")
Não existe NCM genérica "9999". Existem subitens residuais "Outros", que costumam terminar em 90 ou 99. Usá-los sem esgotar as posições específicas é erro de classificação, e atrai a fiscalização para verificar se o produto não está fugindo de uma alíquota maior.
3. Tratamento Tributário Diferenciado (TTD)
Muitos estados (SC, ES, MG) dão benefícios de ICMS na importação baseados em listas de NCM. Se você errar o NCM, perde o benefício retroativamente.
Parte 6: Alerta - Importar o Artigo Desmontado Não Muda a NCM
Uma situação comum: importar um lustre em partes (os cristais e a armação, sem a parte elétrica) para montar no Brasil, na esperança de pagar menos na entrada.
- A regra de classificação: pela Regra Geral de Interpretação 2 a), o artigo incompleto, desmontado ou por montar classifica-se como o artigo montado, desde que já tenha a característica essencial dele. Importar as partes do lustre juntas para montar no Brasil não muda a NCM e pode ser lido como classificação indevida.
- "Ganhar status de industrial" não é vantagem em si: o importador que dá saída a produtos estrangeiros já é equiparado a industrial para o IPI (RIPI, art. 9º, I).
- Quando é outra situação: a montagem efetiva de partes de fornecedores diferentes, com NCM diferentes, é outro caso e depende da análise do produto.
Parte 7: FAQ de Classificação
Classificar é Estratégico
A classificação fiscal define a margem de lucro do produto. Em um país com a carga tributária do Brasil, um erro de NCM pode inviabilizar o negócio.
Não deixe essa responsabilidade apenas para o estagiário de compras.
Dica: Saneamento de Cadastro Fiscal Reduza custos com IPI, PIS/COFINS e evite multas na importação. Nossa equipe revisa sua base de produtos item a item.
📦 Falar com Especialista em Classificação
Quer ver como a carga tributária vai mudar? Acesse o Simulador Reforma 360.
Conteúdo Relacionado
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Fale com um especialista
Dúvidas sobre como aplicar isso na sua empresa?
Diagnóstico gratuito · Sem compromisso · Resposta em até 2h úteis
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador e Advogado, especialista em Planejamento Tributário e Estratégico na OSP. Mais de 30 anos de experiência na otimização fiscal e proteção patrimonial.
Ver todos os artigosOtimize sua Carga Tributária com TRIBUTA360
Reduza custos fiscais e apoie o seu compliance com nossa plataforma especializada em planejamento tributário.
Artigos Relacionados

CNAE 4930: Transporte Rodoviário de Carga — Qual Código Usar e Como É Tributado (2026)
Qual CNAE 4930 usar: 4930-2/01 municipal, 4930-2/02 intermunicipal, 4930-2/03 perigosos e 4930-2/04 mudanças — e o que muda em ICMS, ISS, Simples e Presumido.

Planejamento Tributário 2027: Sua Empresa no Lucro Real Está Preparada para a CBS?
Em 2027 o PIS e a COFINS acabam e a CBS entra. O que muda no Lucro Real, por que a alíquota quase não muda e a janela de créditos que fecha em 31/12/2026.

Quanto empresas no Lucro Presumido pagam de IRPJ e CSLL ?
A conta do Lucro Presumido é conhecida. Para uma prestadora de serviços, a presunção é de 32% da receita; sobre essa base incidem 15% de IRPJ e CSLL 9%