

Planejamento Tributário 2027: Sua Empresa no Lucro Real Está Preparada para a CBS?
 Por Guilherme Pagotto
📋 O que você vai aprender neste artigo:
- O que muda, na prática, no dia 1º de janeiro de 2027 para quem está no Lucro Real.
- Por que a alíquota quase não muda — e por que mesmo assim a conta muda.
- A janela de créditos que fecha em 31 de dezembro de 2026 e não volta.
- O que fazer ainda em 2026, na ordem certa.
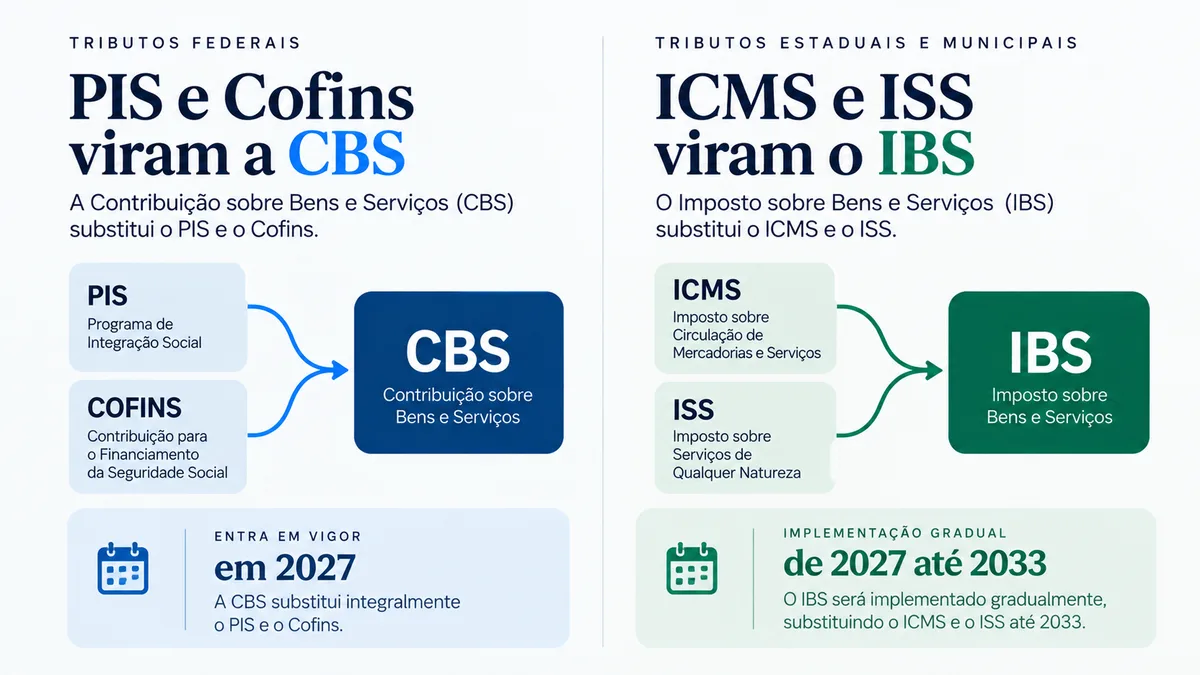
Em 1º de janeiro de 2027, o PIS e a COFINS deixam de existir. No lugar deles entra a CBS — a Contribuição sobre Bens e Serviços.
Para quem está no Lucro Real, a mudança é menos assustadora do que parece e mais urgente do que se imagina. Menos assustadora porque a lógica é a mesma que sua equipe já usa todos os meses: você paga sobre o que vende e desconta o que pagou nas compras. Mais urgente porque a preparação tem prazo, e o prazo é este ano.
Este texto explica o que muda, o que isso faz com o seu caixa e o que dá para fazer enquanto ainda há tempo.
O que acontece em 1º de janeiro de 2027
Quatro coisas mudam no mesmo dia:
O ICMS e o ISS continuam inteiros em 2027. Eles só começam a cair a partir de 2029 e desaparecem em 2033. Ou seja: durante alguns anos sua empresa vai conviver com dois sistemas ao mesmo tempo. É trabalhoso, mas é previsível — e dá para se organizar.
Vale separar 2026 de 2027, porque muita gente confunde os dois. Em 2026, a CBS e o IBS já existem, mas em regime de teste: 0,9% e 0,1%. A apuração é informativa e o recolhimento é dispensado para quem cumprir as obrigações acessórias. O PIS e a COFINS continuam sendo pagos integralmente. Em 2027 acaba o teste: o PIS e a COFINS somem e a CBS passa a ser cobrada.
A alíquota quase não muda. O que muda é o que gera crédito.
Hoje, uma empresa no Lucro Real paga 9,25% de PIS e COFINS sobre a receita: 1,65% de PIS mais 7,60% de COFINS. Desse valor, você desconta os créditos das compras.
A CBS entra com uma alíquota parecida. E aqui é preciso ser honesto sobre um ponto: a alíquota da CBS ainda não foi fixada. Quem fixa é o Senado Federal, e a resolução é esperada para depois de 30 de outubro de 2026. A estimativa que circula hoje vem da Resolução CGIBS nº 14/2026 e aponta para algo em torno de 9,2%. Em 2027 e 2028 ela entra com um desconto de 0,1 ponto percentual, justamente para compensar o IBS de 0,1% e evitar que a carga total suba nesses dois anos.
Guarde esse detalhe, mas não faça contas em cima dele: é estimativa, não é lei. Qualquer material que apresente a alíquota da CBS como número definido está prometendo uma precisão que ainda não existe.
O ponto importante é outro. Se a alíquota fica praticamente igual, de onde vem a diferença no seu caixa?
Vem do que pode ser descontado. Hoje, o conceito de insumo é apertado: a discussão sobre o que dá e o que não dá crédito de PIS/COFINS rendeu anos de disputa e chegou ao Superior Tribunal de Justiça. A CBS trabalha com um conceito ampliado (art. 47 da Lei Complementar 214/2025), e é isso que muda a conta.
A conta, com números
Uma empresa no Lucro Real com R$ 1 milhão de receita por mês. Para isolar o efeito, vamos usar a mesma alíquota dos dois lados — assim o resultado não depende do número que o Senado ainda vai fixar:
A diferença de R$ 13.875 por mês não veio da alíquota: ela é idêntica nas duas colunas, de propósito. Veio inteira dos R$ 150 mil de despesas que hoje não geram crédito e passam a gerar.
Um aviso necessário: esse número muda inteiramente conforme a estrutura de custos de cada empresa. Quem compra muito de fornecedor que também é tributado tende a ganhar. Quem tem pouca despesa creditável, ou compra de quem está no Simples, ganha menos. Não existe resposta genérica — existe a conta da sua empresa.
O que passa a dar crédito e hoje não dá
O art. 47 da Lei Complementar 214/2025 amplia o que conta como insumo. Entram no crédito, entre outros:
- Bens e serviços usados na prestação de serviços, incluindo ferramentas, softwares e licenças.
- Serviços de tecnologia da informação ligados diretamente à atividade.
- Treinamento de pessoal vinculado à atividade principal — essa é uma novidade relevante.
- Embalagens de apresentação, que a Receita já aceitava na prática e agora estão previstas em lei.
Continuam valendo os créditos que você já toma hoje: energia elétrica, aluguéis, depreciação de ativos, fretes.
Uma ressalva: a regulamentação ainda está em movimento, e o Comitê Gestor do IBS pode detalhar esses itens por atos normativos ao longo de 2026. A lista acima é o que a lei já diz — não é a palavra final.
A janela que fecha em 31 de dezembro de 2026
Esta é a parte com prazo, e é a que mais costuma passar batido.
Quando um tributo é extinto, some junto com ele a possibilidade de pedir de volta o que foi pago a mais. Com o PIS e a COFINS não é diferente:
- Saldo credor em 31/12/2026. O que sobrar de crédito acumulado não se perde: ele migra para a CBS e pode ser usado ao longo de 48 meses, de janeiro de 2027 a dezembro de 2030 (art. 364 da Lei Complementar 214/2025).
- Créditos dos últimos cinco anos. Enquanto o PIS e a COFINS existirem, ainda dá para revisar a apuração passada e pedir ressarcimento ou compensação de valores pagos a mais nos últimos cinco anos, pelo PER/DCOMP.
- A partir de janeiro de 2027, esse segundo caminho fecha. Não há como protocolar pedido de um tributo que não existe mais.
Traduzindo: uma revisão de créditos de PIS/COFINS feita em 2026 é uma coisa. A mesma revisão feita em 2027 é outra — e boa parte dela já não cabe.
Isso não significa que toda empresa tenha crédito a recuperar. Significa que 2026 é o último ano em que dá para descobrir.
O que fazer ainda em 2026
Quatro movimentos, em ordem de retorno:
1. Revisar os créditos de PIS/COFINS dos últimos cinco anos. É o único item com prazo real. Se houver crédito não aproveitado, ele existe agora e deixa de existir depois.
2. Mapear as despesas que hoje não geram crédito. Pegue o plano de contas e marque o que não entra hoje: software, consultoria, treinamento, serviços de TI. Esse é o tamanho aproximado do seu ganho em 2027 — e é o número que permite decidir preço com antecedência.
3. Conversar com quem cuida do seu sistema. A EFD-Contribuições vai ser substituída por uma obrigação nova da CBS, ainda em regulamentação. Quem descobre isso em dezembro de 2026 vai disputar a agenda do fornecedor com todo mundo.
4. Olhar os contratos longos. Contratos de vários anos com preço fixo foram fechados com uma carga tributária que vai mudar. Vale identificar quais têm cláusula de reajuste e quais não têm, antes que a mudança chegue. A redação de cláusula de reequilíbrio é trabalho de advogado — o que cabe aqui é o levantamento de quais contratos precisam dessa conversa.
Três erros que custam caro
Achar que "crédito amplo" significa "crédito em tudo". O conceito ficou maior, não ficou irrestrito. Tomar crédito indevido gera cobrança com multa depois. Ampliar a base de crédito exige análise item a item, não uma canetada no plano de contas.
Fazer conta com alíquota estimada. Decidir preço, margem ou contrato em cima de um número que o Senado ainda não fixou é construir sobre areia. Use a estimativa para dimensionar o problema, nunca para fechar valor.
Deixar a revisão de crédito para 2027. É o único erro desta lista que não tem conserto. Os outros dois dá para corrigir depois; este não, porque o prazo já terá passado.
Saber se a sua empresa tem crédito de PIS/COFINS a recuperar antes da virada exige olhar a apuração dos últimos cinco anos e o seu plano de contas — é um diagnóstico específico, não uma resposta de tabela.
Perguntas Frequentes
Aviso
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Fale com um especialista
Dúvidas sobre como aplicar isso na sua empresa?
Diagnóstico gratuito · Sem compromisso · Resposta em até 2h úteis
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador e Advogado, especialista em Planejamento Tributário e Estratégico na OSP. Mais de 30 anos de experiência na otimização fiscal e proteção patrimonial.
Ver todos os artigosOtimize sua Carga Tributária com TRIBUTA360
Reduza custos fiscais e apoie o seu compliance com nossa plataforma especializada em planejamento tributário.
Artigos Relacionados

Quanto empresas no Lucro Presumido pagam de IRPJ e CSLL ?
A conta do Lucro Presumido é conhecida. Para uma prestadora de serviços, a presunção é de 32% da receita; sobre essa base incidem 15% de IRPJ e CSLL 9%

IBS e CBS: como o crédito amplo muda o caixa da sua indústria
IBS e CBS trazem crédito amplo para a indústria no Lucro Real. Veja o que já vale em 2026, onde o crédito escapa e o que cobrar do seu ERP.
Seu ERP está pronto para CBS e IBS?
O CBS e o IBS chegam em 2026. Veja se o ERP da sua empresa está pronto: checklist de adaptação, erros comuns e o que revisar antes do prazo.