
CBS e IBS na Reforma Tributária: Guia Prático de Impactos para Empresas [2025-2033]
 Por Guilherme Pagotto
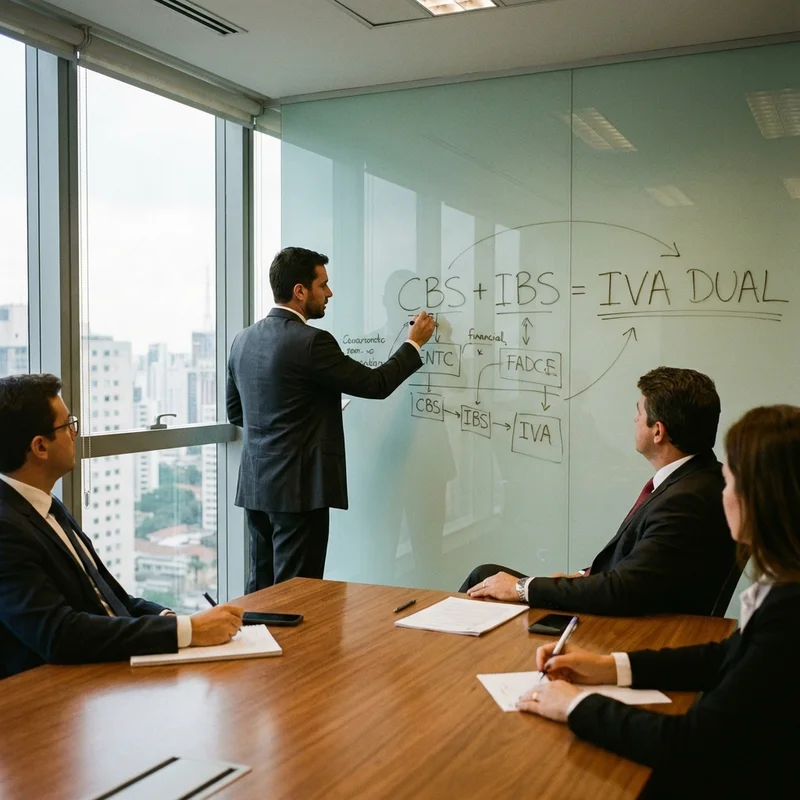
A Reforma Tributária substitui cinco tributos por dois: a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços). Entenda como funciona o novo modelo não cumulativo e os impactos práticos para sua empresa.
O Que São CBS e IBS?
CBS - Contribuição sobre Bens e Serviços
Tributo federal que substitui: PIS (Programa de Integração Social), Cofins (Contribuição para Financiamento da Seguridade Social), e IPI (Imposto sobre Produtos Industrializados).
IBS - Imposto sobre Bens e Serviços
Tributo estadual e municipal que substitui: ICMS (Imposto sobre Circulação de Mercadorias e Serviços) e ISS (Imposto sobre Serviços).
Modelo Não Cumulativo
A principal característica de CBS e IBS é serem plenamente não cumulativos. Isso significa que todo tributo pago em uma etapa da cadeia produtiva gera crédito para abater do tributo devido na próxima etapa.
Como Funciona o Crédito Fiscal?
Exemplo prático: Indústria compra matéria-prima por R$ 100 + R$ 20 (CBS/IBS) = R$ 120 total, gerando crédito de R$ 20. Ao vender produto acabado por R$ 200 + R$ 40 (CBS/IBS), tem débito de R$ 40, menos crédito de R$ 20 = R$ 20 a recolher. A indústria só paga sobre o valor agregado (R$ 100), não sobre o valor total da venda.
Impactos Práticos Para Empresas
1. Controle de Créditos Mais Rigoroso
O aproveitamento de créditos fiscais será fundamental para a competitividade. Empresas precisarão documentar rigorosamente todas as compras, exigir notas fiscais corretas dos fornecedores, manter sistema contábil preciso de créditos e débitos, e reconciliar mensalmente os saldos de créditos.
2. Fim dos Benefícios Estaduais
Benefícios fiscais concedidos por estados (como isenções de ICMS) serão gradualmente extintos. Empresas que dependem desses benefícios precisam calcular o impacto real no custo tributário, reavaliar localização de centros de distribuição, renegociar contratos de longo prazo, e buscar alternativas de eficiência operacional.
3. Princípio do Destino
O IBS seguirá o princípio do destino: o tributo será recolhido para o estado/município onde o consumidor final está localizado, não onde a empresa vende. Empresas de e-commerce e varejo com operações interestaduais precisarão ajustar sistemas para recolher o IBS para cada destino de venda.
4. Alíquota Unificada (mas Alta)
A alíquota padrão estimada de CBS + IBS ficará entre 26% e 28%. Porém, como o sistema é não cumulativo, o impacto real depende da margem de agregação de valor de cada empresa.
Cronograma de Transição
2026: Início da CBS (0,9% teste)
CBS começa com alíquota teste de 0,9%, convivendo com PIS/Cofins.
2026: IBS entra (0,1% teste)
IBS inicia com alíquota teste, convivendo com ICMS/ISS.
2029-2032: Transição Gradual
Aumento gradual de CBS/IBS e redução proporcional de tributos antigos.
2033: Sistema Completo
Apenas CBS e IBS em vigor, com ICMS e ISS extintos. Atenção: PIS e COFINS foram extintos antes, em 2027, junto com a CBS em alíquota cheia; o IPI teve alíquota zerada em 2027 (exceto Zona Franca de Manaus) e só se extingue em 2033.
Como se Preparar?
- Avalie seu fluxo de créditos: Simule quanto de crédito sua empresa terá direito
- Atualize sistemas: ERPs precisarão calcular CBS/IBS corretamente
- Treine equipes: Fiscal, compras e vendas devem entender o novo modelo
- Revise contratos: Cláusulas tributárias precisam ser atualizadas
- Faça estudos tributários: Calcule o impacto real no seu negócio
Perguntas Frequentes (FAQ) sobre CBS e IBS
Conclusão
CBS e IBS representam a maior transformação tributária em décadas no Brasil. O modelo não cumulativo é mais moderno e eficiente, mas exige controles rigorosos e preparação adequada. Empresas que se prepararem com antecedência terão vantagem competitiva, aproveitando melhor os créditos fiscais e evitando erros custosos.
As informações deste conteúdo têm caráter educativo e não constituem consultoria jurídica ou fiscal individualizada. Consulte um profissional habilitado para análise do seu caso específico.
Próximo passo
Simule o impacto da Reforma na sua empresa
Use o Simulador REFORMA360 para estimar o impacto em margem e caixa e orientar as decisões tributárias de 2027.
Impacto da Reforma na sua empresa
Já mapeou o impacto da Reforma Tributária no seu negócio?
Simule cenários com o REFORMA360 · Sem compromisso
Compartilhe este artigo
Ajude outros empresários compartilhando este conteúdo
Guilherme Pagotto
Diretor Tributário
Contador, com formação em Direito, especialista em Planejamento Tributário e Estratégico na OSP, onde atua desde 1995. Juiz da 3ª Câmara da Junta de Recursos Tributários de Campinas e diretor do Sescon Campinas.
Ver todos os artigosMapeie oportunidades na sua carga tributária com o TRIBUTA360
Receba um diagnóstico da sua carga tributária e apoie o seu compliance com nossa plataforma especializada em planejamento tributário.
Artigos Relacionados

Lucro Presumido em 2027: o crédito de CBS sobre o estoque
Em 2027 o Lucro Presumido passa a ter crédito de CBS. Veja quem tem direito ao crédito de 9,25% sobre o estoque e o que o inventário de 31/12/2026 exige.

Imposto Seletivo 2027: alíquotas da MP 1.399 e o impacto na sua indústria
A MP 1.399/2026 fixou as alíquotas do Imposto Seletivo para 2027. Veja quanto pagam bebidas, cigarros e veículos e o que muda no preço da sua indústria.

Alíquota da CBS em 2027: o que o TCU calculou e o que falta o Senado decidir
O TCU calculou a Alíquota da CBS de 2027 em 11,3%. Entenda o que isso significa, quando o Senado fixa a alíquota oficial e como a CBS substitui o PIS/COFINS.